Chi tiết quy trình thủ tục vay ngân hàng mua nhà
Chi tiết quy trình thủ tục vay mua nhà qua ngân hàng với các hình thức vay thế chấp, vay tín chấp, vay thấu chi, vay trả góp đến thẩm định hồ sơ và giám sát tín dụng…. cùng các điều kiện cần biết.
Các hình thức vay mua nhà phổ biến
Các ngân hàng hiện nay đều đưa ra khá nhiều hình thức cho vay mua nhà linh hoạt để khách hàng lựa chọn phù hợp với nhu cầu và khả năng điều kiện của mình. Có 4 hình thức vay mua nhà phổ biến hiện nay.
Hình thức vay thế chấp
Đây là hình thức vay truyền thống phổ biến tại các ngân hàng. Người đi vay cần phải có tài sản đảm bảo để tiến hành thế chấp (chính căn nhà định mua hay tài sản đảm bảo khác).
Ưu điểm của vay thế chấp là hạn mức vay cao, tới 70% – 80% giá trị của tài sản thế chấp. Lãi suất cũng không quá cao. Thời hạn vay có thể tới 35 năm tùy theo chính sách của từng ngân hàng và điều kiện khách hàng.
Quy định về việc vay thế chấp, cách tính lãi suất hàng tháng ở mỗi ngân hàng cũng khác nhau. Đối với nhà phố/ nhà lẻ, ngân hàng thường chỉ nhận nhà thế chấp nhà có diện tích mặt sàn từ 25m2 trở lên, hẻm rộng không dưới 1m.
Trường hợp dự án nhà ở chưa ra sổ, khách hàng chỉ có thể vay thế chấp với những ngân hàng đã liên kết với chủ đầu tư. Nếu muốn vay từ ngân hàng khác, người vay có thể thế chấp bằng tài sản đảm bảo khác như bất động sản, ô tô,…của mình.
Hình thức vay tín chấp
Hình thức vay tín chấp không cần tài sản đảm bảo, chủ yếu dựa trên uy tín của người vay. Ngân hàng sẽ đánh giá mức độ tín nhiệm khách hàng thông qua các dữ liệu thông tin việc làm, thu nhập hàng tháng và lịch sử tín dụng…
Thủ tục vay tín chấp đơn giản. Khách hàng chứng minh được khả năng trả nợ là có thể vay, giải ngân nhanh chóng chỉ sau vài ngày.
Đối với khách hàng đã từng vay tín chấp, Ngân hàng check thông tin được thẻ tín dụng và chậm trả. Nếu tín dụng xấu sẽ hạn chế, thậm chí là không duyệt cho vay. Do vậy, khách hàng khi sử dụng hình thức vay tín chấp cần chú ý đến điểm tín dụng để không gặp khó khăn về hồ sơ khi có nhu cầu vay mua nhà.
Hình thức vay thấu chi
Khi khách hàng có nhu cầu sử dụng tiền vượt quá số dư trong tài khoản thanh toán, KH có thể lựa chọn hình thức vay thấu chi.
Hạn mức của hình thức vay thấu chi thường được duyệt ở mức gấp khoảng năm lần thu nhập hàng tháng của người đi vay. Hình thức vay này chỉ thích hợp với những khách hàng có thu nhập hàng tháng cao và đều đặn.
Vay mua nhà trả góp
Hình thức vay mua nhà trả góp tương tự vay thế chấp và thường thấy nhất tại các dự án nhà ở hình thành trong tương lai, khách hàng sẽ vay vốn từ ngân hàng để trả cho người bán nhà. Tuy nhiên, người mua cần đáp ứng số tiền sẵn có tương đương 20% – 30% giá trị căn hộ. Phần còn lại sẽ vay ngân hàng, và/hoặc được ngân hàng giải ngân từng đợt theo tiến độ trực tiếp vào TK người bán/ chủ đầu tư.
Do nhà ở là một tài sản có giá trị lớn, khoản vay vốn sẽ phải trả góp dần trong 5 năm, 10 năm, thậm chí là 35 năm, tùy vào từng chính sách của ngân hàng khi hợp tác với chủ đầu tư. Đối với những người có thu nhập trung bình, khoảng thời gian trả nợ kéo dài này vô cùng lý tưởng để khách hàng linh hoạt phân chia và lên kế hoạch thanh toán khoản nợ.
Để vay ngân hàng mua nhà trả góp, người vay cần đáp ứng các điều kiện sau:
– Chứng minh thu nhập đủ khả năng trả nợ (tùy vào thu nhập sẽ có hạn mức cho vay);
– Có tài sản đảm bảo như bất động sản, ô tô,…
– Thời gian tất toán nợ/vay không quá 60 tuổi đối với nam và đối với nữ là 55 tuổi;
– Khách hàng có hộ khẩu thường trú tại các tỉnh/ thành phố có chi nhánh của ngân hàng cho vay.
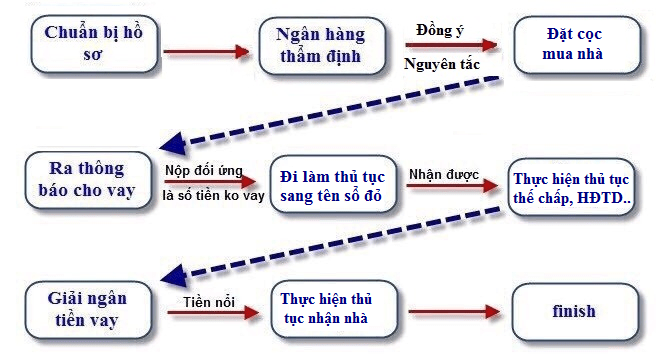
Quy định/ thủ tục vay ngân hàng
Hồ sơ giấy tờ
Một bộ hồ sơ hoàn chỉnh bao gồm hồ sơ nhân thân, hồ sơ chứng minh mục đích vay vốn, nguồn thu nhập trả nợ và các hồ sơ liên quan khác.
Khách hàng chuẩn bị các hồ sơ nhân thân:
➤ CMND/CCCD hoặc Hộ chiếu còn hiệu lực.
➤ Hộ khẩu thường trú/ Tạm trú/ Giấy xác nhận tạm trú KT3.
➤ Giấy xác nhận tình trạng hôn nhân (Đăng ký kết hôn/ Xác nhận độc thân/ Quyết định ly hôn).
Hồ sơ mục đích vay vốn:
➤ Giấy đề nghị vay vốn (theo mẫu sẵn có của ngân hàng).
➤ Hợp đồng đặt cọc/ mua bán nhà đất.
➤ Chứng từ/ biên lai hóa đơn/ UNC nộp tiền các lần đã thanh toán (bằng vốn tự có).
➤ Giấy chứng nhận quyền sở hữu căn nhà có ý định mua và HĐMB.
Với hồ sơ chứng minh thu nhập trả nợ, tùy nguồn thu nhập của người đi vay mà ngân hàng sẽ yêu cầu các loại giấy tờ khác nhau:
➤ Nguồn thu nhập từ lương, phụ cấp và các khoản tương đương: Hợp đồng lao động, sao kê bảng lương (Nếu nhận lương chuyển khoản) hoặc Giấy xác nhận lương của công ty (Nếu nhận lương bằng tiền mặt), Bảng lương (có đóng dấu)…
➤ Nguồn thu nhập từ cho thuê tài sản: Hợp đồng cho thuê/ Chứng từ nhận tiền thuê ba kỳ gần nhất; Giấy tờ pháp lý tài sản cho thuê; Hình ảnh chụp tài sản cho thuê.
➤ Nguồn thu nhập từ hoạt động kinh doanh: Giấy Đăng ký kinh doanh hộ cá thể hoặc doanh nghiệp; Báo cáo tài chính; Báo cáo doanh thu 6 tháng gần đây nhất.
Nếu có khoản vay tại các ngân hàng hay tổ chức tín dụng khác, KH cần chuẩn bị thêm một số hồ sơ, như: hợp đồng tín dụng, sao kê tài khoản thanh toán…
Thẩm định hồ sơ và định giá tài sản
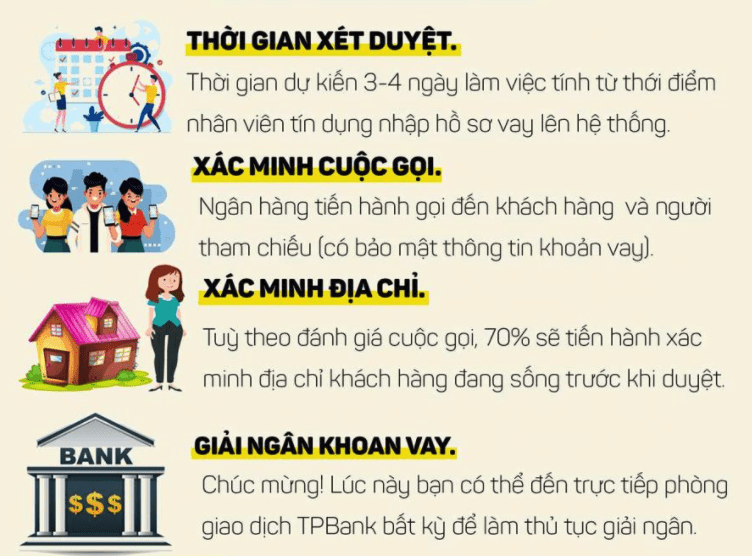
Tiếp theo, tùy vào hình thức vay mua nhà, nhân viên ngân hàng sẽ tiến hành thẩm định và định giá tài sản thế chấp của người vay. Tài sản này thường chính là căn nhà dự định mua hoặc có thể là tài sản khác.
Quy trình thẩm định:
➤ Kiểm tra lịch sử tín dụng và điểm tín dụng của người vay mua nhà.
➤ Thẩm định sơ bộ trước qua trao đổi điện thoại.
➤ Thẩm định thực tế tại nơi cư trú, nơi làm việc/ kinh doanh và đi thực địa để định giá tài sản thế chấp của khách hàng.
Xuyên suốt trong quá trình thẩm định tài sản của người vay, ngân hàng đồng thời có thể tiến hành định giá tài sản hoặc sau khi có quyết định duyệt cho vay. Dựa trên chính sách hoạt động của ngân hàng, giá trị định giá tài sản thế chấp là cơ sở để xác định hạng mức khách hàng có thể vay được bao nhiêu tiền.
Tiến hành giải ngân
Sau khi hồ sơ của vay mua nhà đáp ứng đầy đủ các điều kiện ở trên, bên ngân hàng sẽ đưa ra thông báo chấp thuận cấp tín dụng, và tiến hành các thủ tục giải ngân khoản vay. khi này, hai trường hợp có thể xảy ra.
Trường hợp người vay vốn đã hoàn thành thủ tục sang tên nhà đất/căn hộ
– Các bên ký hợp đồng thế chấp công chứng và đăng ký giao dịch đảm bảo tại cơ quan nhà nước có thẩm quyền (Văn phòng đăng ký đất đai tại quận/huyện, tỉnh/thành phố).
– Ngân hàng giữ bản chính giấy chứng nhận quyền sở hữu nhà ở (Sổ đỏ, sổ hồng,..) trước khi giải ngân cho khách hàng.
Trường hợp khách hàng chưa hoàn thành thủ tục sang tên nhà đất/căn hộ
– Người mua nhà và bên bán cùng phía ngân hàng ký thỏa thuận 3 bên về việc giải ngân/ phong tỏa đối với khoản tiền giải ngân cho bên mua.
– Sau khi ký kết hợp đồng tín dụng, ngân hàng sẽ giải ngân khoản vay vào sổ tiết kiệm/ tài khoản tạm khóa đứng tên bên bán và phong tỏa số tiền này trong quá trình hai bên thực hiện thủ tục sang tên nhà đất theo quy định của pháp luật.
– Ngân hàng sẽ giải tỏa sổ tiết kiệm/ tài khoản tạm khóa cho bên bán sau khi bên mua ký hợp đồng thế chấp công chứng và thực hiện thủ tục đăng ký đất đúng theo quy định.
Giám sát tín dụng & thanh lý hợp đồng
Trong suốt thời gian/ quá trình vay mua nhà, bộ phận tín dụng của ngân hàng sẽ kiểm tra thường xuyên tình hình sử dụng khoản tiền vay mua nhà có đúng mục đích hay không, đồng thời đảm bảo người vay vẫn trong khả năng trả nợ.
Quy trình vay Ngân hàng mua nhà chỉ chấm dứt khi khách hàng đã thanh toán toàn bộ số nợ gốc lẫn lãi cho bên ngân hàng.
TỔNG KẾT:
Với những phướng án vay tiền ngân hàng mua nhà linh hoạt sẽ hỗ trợ khách hàng có thể sở hữu ngôi nhà cho bản thân và gia đình một cách nhanh chóng mà không cần tốn thời gian tích lũy đủ vốn.
Trên đây là những thông tin và hướng dẫn chi tiết về điều kiện, thủ tục vay ngân hàng ở trên; khách hàng có thể lựa chọn cho mình kế hoạch phù hợp với điều kiện, khả năng tài chính của mình.
*Lưu ý: Quy trình, thủ tục, điều kiện có thể thay đổi hoặc được điều chỉnh tùy thời điểm, tùy ngân hàng. Quý khách nên tìm hiểu thêm các nguồn thông tin tin cậy từ chính các ngân hàng có ý định vay để đảm bảo quyền lợi cho cá nhân và đối tác mua/bán.
Mọi thông tin bài vở hoặc ý kiến đóng góp vui lòng gửi về địa chỉ email: bdshotrothongtin@gmail.com
TIN TỨC LIÊN QUAN:
Chọn mua căn hộ qua công nghệ 3D View 360 độ
Giải đáp chính sách Vinhomes Priority mua nhà 0 đồng vốn
Masterise tung chính sách “Mua nhà không đồng” cho tại loạt dự án
Nhà phố Shop & Shophouse Vinhomes Grand Park – Thông tin pháp lý sở hữu
Đăng ký và mua nhà Vinhomes trên sàn giao dịch BĐS Vinhomes Online
Quy trình/Thủ tục chuyển nhượng căn hộ Vinhomes Grand Par
Tổng hợp những điều cần biết cho người mua căn hộ chung cư
Những dự án của chủ đầu tư Masterise Homes tại TP.HCM và Hà Nội
Các khu đô thị Vinhomes đã bàn giao và đi vào hoạt động tại TP.HCM
Vinhomes Long Beach Cần Giờ – Dự án khu đô thị du lịch lấn biển của Vingroup
Sunshine Group triển khai Sunshine Heritage tại TP.HCM, Phan Thiết, Hà Nội
ZEITGEIST GS – Dự án cuối cùng có qui mô lớn nhất khu Nam Sài Gòn
[Việc Làm] Tuyển dụng nhân viên kinh doanh Bất động sản
Đăng bởi: | Ngày cập nhật: Tháng Tám 29, 2021
Xem thêm
-

Nhà phố & Căn hộ Imperia Sensa Park MIK Thủ Đức
Imperia Sensa Park là dự án căn hộ cao cấp kết hợp nhà phố thấp tầng được quy hoạch trên quỹ đất khoảng 5ha theo mô hình compound, không gian xanh và tiện ích nội khu tại khu vực Liên Phường, TP HCM. Imperia Sensa Park được định vị là dòng sản phẩm cao cấp […]
-
Dự án khu căn hộ The Global City Masterise Homes TP.HCM
Khu căn hộ The Global City quy mô 28 tòa căn hộ, Shophouse và Penhouse hạng sang tại các tiểu khu Masteri Grand View, Lumière Midtown, Masteri Park Place, Masteri Cosmo Central…tọa lạc vị trí trung tâm quần thể đại đô thị New Downtown của TP.HCM do Masterise Homes phát triển. Thiết kế kiến trúc […]
-

Thông tin Căn hộ Palm River – Khu đô thị Palm City
Khu căn hộ cao cấp Palm River Garden tọa lạc tại trung tâm khu đô thị Palm City, Nam Rạch Chiếc, Phường An Phú, TP.HCM. Palm River sở hữu vị trí ven sông hiếm có, thiết kế tinh tế, mật độ xây dựng thấp và hệ thống tiện ích chuẩn cao cấp. Khu căn hộ […]
-

Dự án Vinpearl – VinHomes – VinGroup Cam Lâm, Khánh Hòa
Ba siêu dự án quy mô hàng ngàn hecta tại Cam Lâm gồm: Dự án Khu đô thị sinh thái; Dự án Khu đô thị sân bay; Dự án Tổ hợp du lịch, thương mại và vui chơi giải trí được tỉnh Khánh Hòa cho phép tập đoàn VinGroup nghiên cứu lập quy hoạch với […]
-

Biệt thự Nhà Phố Vinhomes Saigon Park
Biệt thự Nhà phố Vinhomes Saigon Park là phân khúc thấp tầng đẳng cấp bậc nhất tại đại đô thị Công viên Tri thức quy mô 1.080 ha tại khu Tây Bắc TP.HCM do VinGroup phát triển với các dòng sản phẩm đa dạng và phương thức thanh toán linh hoạt. Sở hữu tọa độ […]
-

Vega Alora Residences Libera Nha Trang
Vega Alora Residences – Libera Nha Trang nằm Trên trục đường Trần Phú & Trần Phú (kéo dài) sở hữu bãi biển riêng … tại thành phố biển Nha Trang, tỉnh Khánh Hoà. Một sản phẩm Bất động sản được đánh giá là hiếm có mang tư duy sáng tạo lần đầu xuất hiện với […]
-

Phân tích Vị trí và Tiềm năng Dự án Vinhomes Hóc Môn
Vinhomes Saigon Park tại Hóc Môn không chỉ là một dự án bất động sản, mà là giải pháp giãn dân chiến lược của TP.HCM. Với quy hoạch bài bản, vị trí kết nối thuận tiện và tâm thế phát triển từ Vingroup, đây chắc chắn là “điểm nóng” đầu tư hấp dẫn nhất khu […]